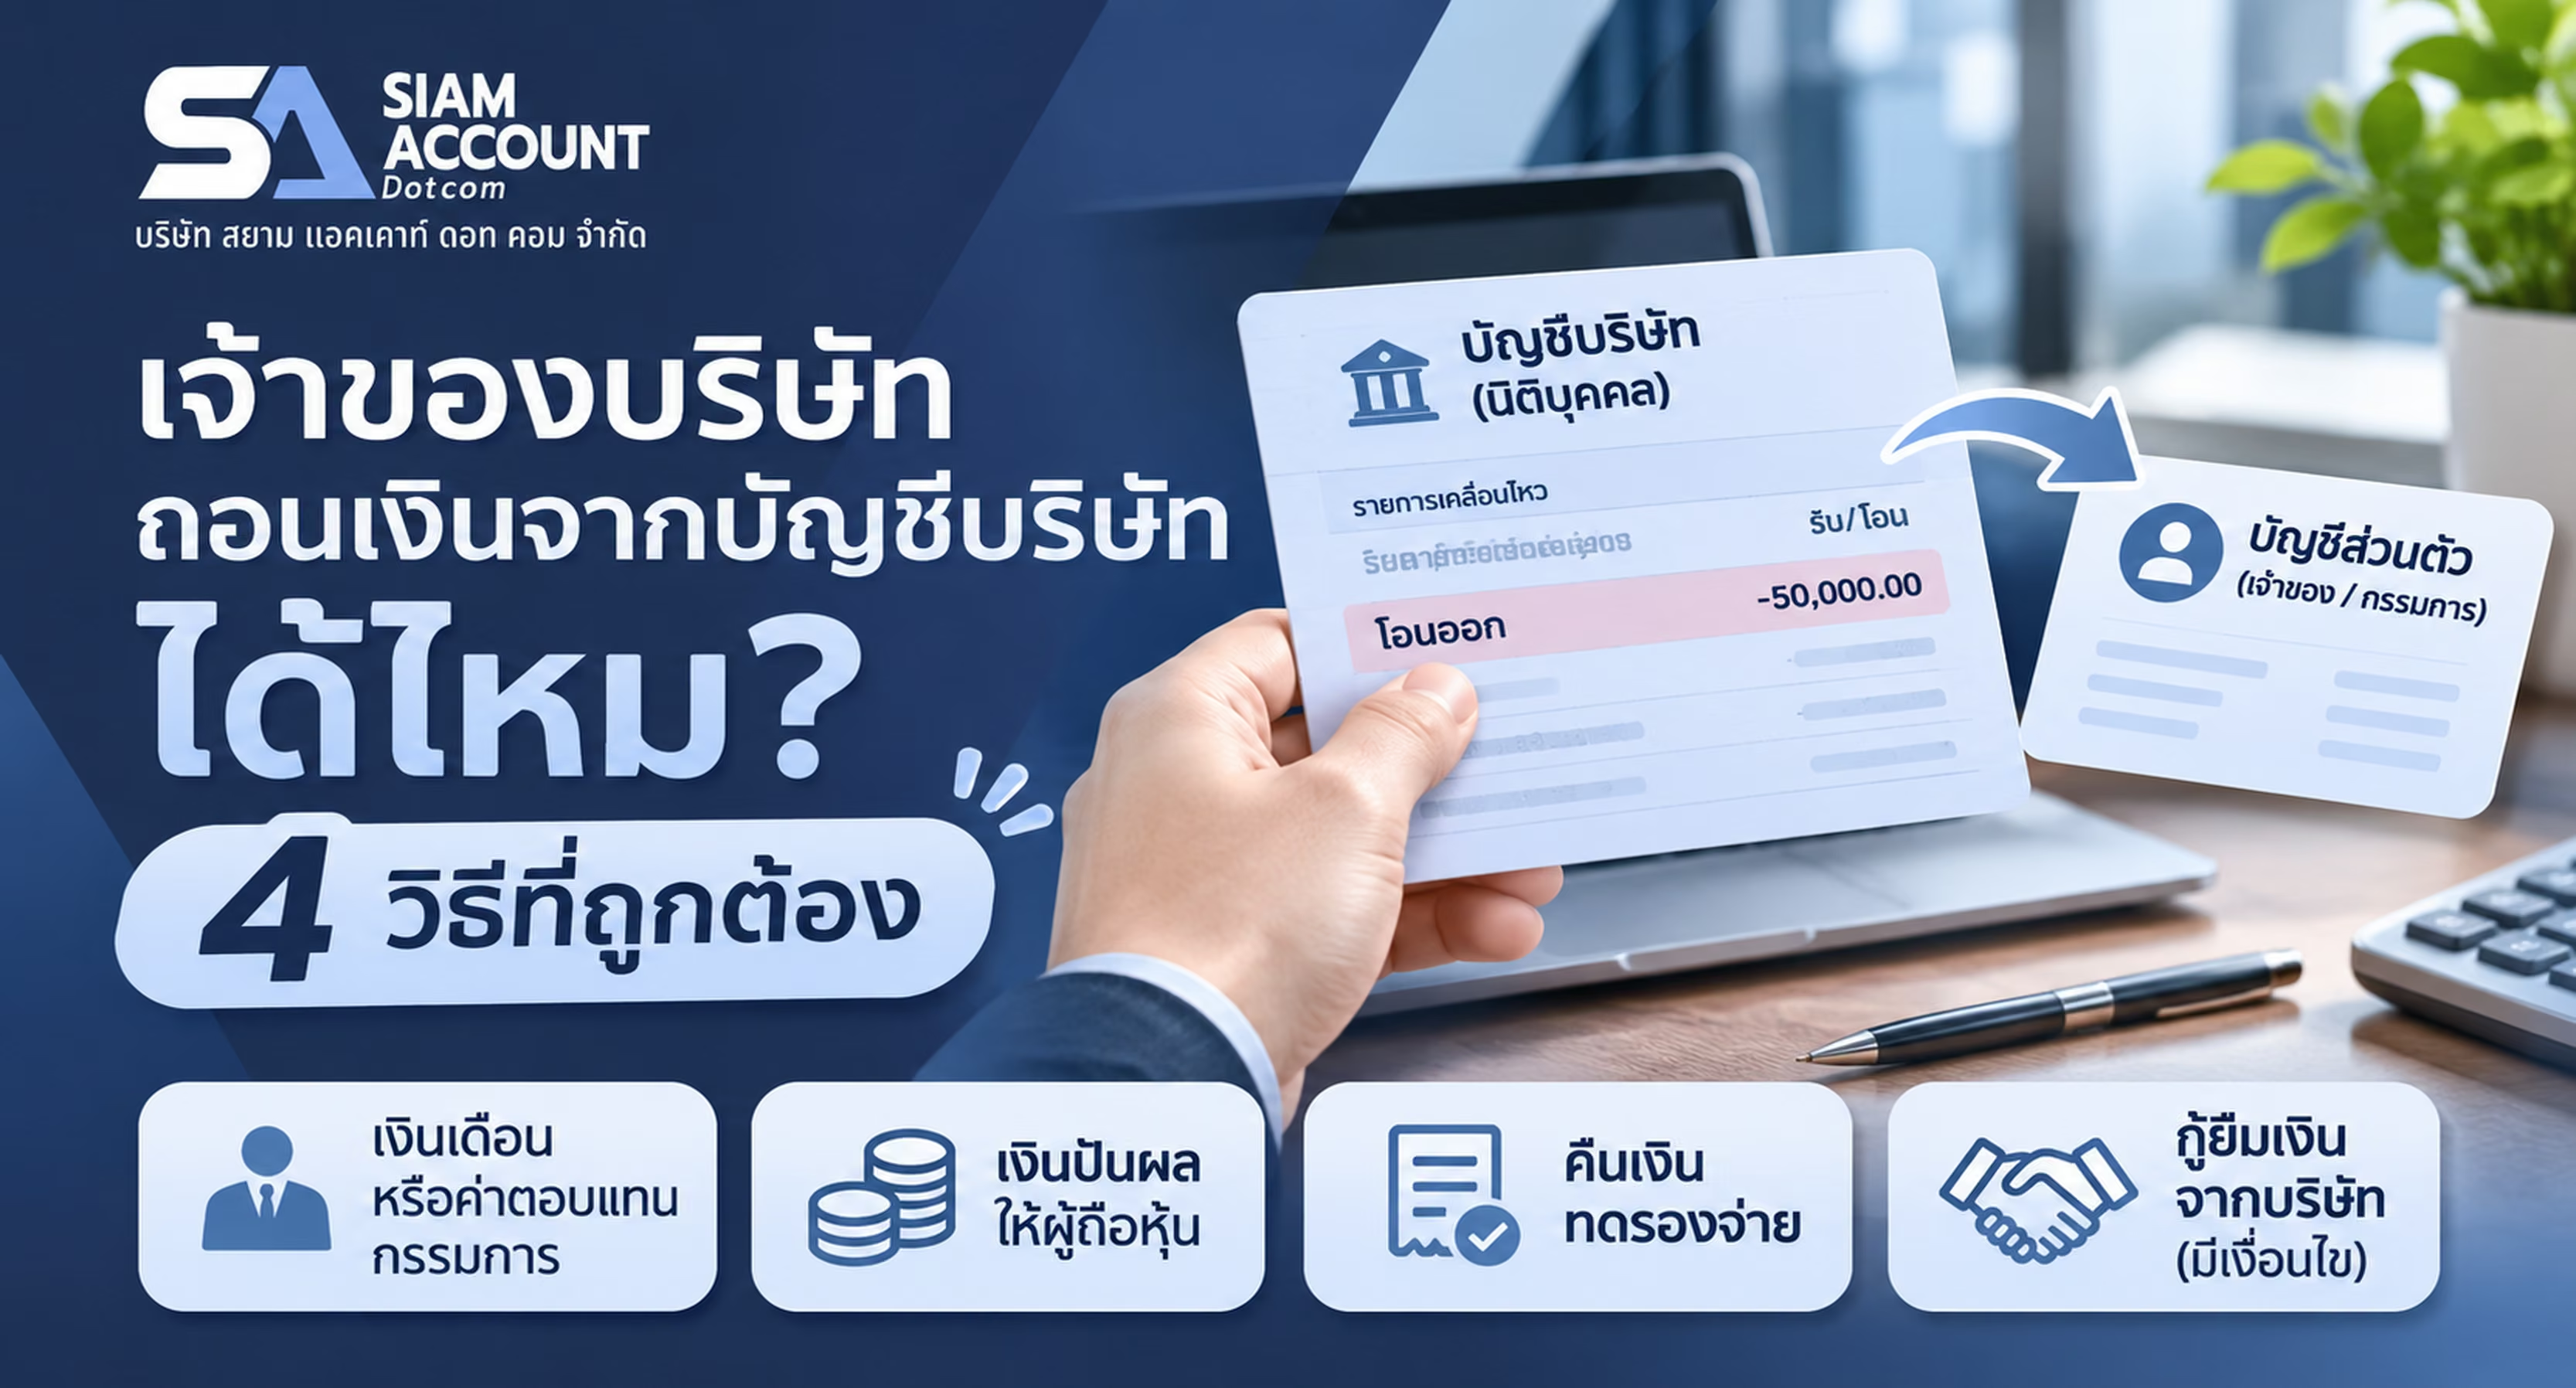
โอนเงินบริษัทไปจ่ายค่าเทอมลูก... รู้ตัวอีกทีนักบัญชีทักว่าทำไม่ได้ ใครกำลังสับสนและสงสัยว่า เจ้าของบริษัทถอนเงินจากบัญชีบริษัทได้ไหม มาทางนี้เลยค่ะ ตอนเปิดกิจการใหม่ๆ แบบบุคคลธรรมดา เรามักชินกับการใช้กระเป๋าเงินใบเดียวกัน แต่พอจดทะเบียนเป็นนิติบุคคลแล้ว ในทางกฎหมายบริษัทคือ "บุคคลใหม่" ที่แยกจากเราโดยเด็ดขาด การหยิบเงินออกไปใช้ดื้อๆ จึงทำไม่ได้อีกต่อไปค่ะ เราจะมาเคลียร์วิธีนำเงินออกจากบริษัทอย่างถูกต้องทีละขั้นตอน ไม่ต้องปวดหัวตอนปิดงบ และไม่เสี่ยงโดนภาษีย้อนหลังกันค่ะ
สรุปใน 30 วินาที
- ประเด็นสำคัญ: เจ้าของบริษัทไม่สามารถถอนเงินบริษัทไปใช้ส่วนตัวได้โดยตรง ต้องทำผ่านช่องทางที่กฎหมายกำหนดเท่านั้น
- สิ่งที่ต้องทำ: เลือกรับเงินผ่านช่องทางเงินเดือน ค่าตอบแทนกรรมการ เงินปันผล หรือการกู้ยืม โดยต้องมีเอกสารประกอบทุกครั้ง
- ข้อควรระวัง: การโอนเงินบริษัทเข้าบัญชีส่วนตัวโดยไม่มีหลักฐาน จะถูกบันทึกเป็นเงินกู้ยืมกรรมการ ซึ่งต้องคิดดอกเบี้ยและเสียภาษี
เจ้าของบริษัทถอนเงินจากบัญชีบริษัทได้ไหม สรุปชัดๆ
คำตอบคือ "ไม่ได้" ค่ะ ถ้าเป็นการถอนไปใช้ส่วนตัวโดยไม่มีเหตุผลทางธุรกิจรองรับ เพราะบริษัทถือเป็นนิติบุคคลที่แยกจากตัวเจ้าของ การนำเงินออกต้องมีที่มาที่ไปชัดเจน เช่น เป็นเงินเดือน เงินปันผล หรือค่าใช้จ่ายบริษัทเท่านั้น
สมมติว่าเจ้าของร้านกาแฟที่เพิ่งจดบริษัทจำกัด แต่ดันอยากได้กระเป๋าใบใหม่ หรือจ่ายค่าซ่อมรถส่วนตัว เลยโอนเงินจากบัญชีบริษัทไปจ่าย แบบนี้ผิดเต็มๆ ค่ะ
เพราะทันทีที่คุณจดทะเบียนจัดตั้งบริษัทเรียบร้อยแล้ว บริษัทจะมีสถานะเป็น นิติบุคคล (บุคคลตามกฎหมาย) ซึ่งมีกระเป๋าเงินแยกต่างหากจากคุณโดยสิ้นเชิง
เงินทุกบาทในบัญชีคือเงินของบริษัท ไม่ใช่เงินของคุณอีกต่อไป แม้คุณจะเป็นผู้ถือหุ้น 100% ก็ตาม
การถอนเงินออกไปเฉยๆ แบบไม่มีเอกสารชี้แจง สรรพากรจะมองว่าคุณกำลัง "กู้ยืมเงินบริษัท" ไปใช้ส่วนตัวทันที
ดังนั้น ทุกครั้งที่มีเงินไหลออกจากบัญชีบริษัท ต้องตอบให้ได้เสมอว่า จ่ายให้ใคร จ่ายค่าอะไร และมีเอกสารอะไรมารองรับ เพื่อให้ผู้สอบบัญชีตรวจสอบได้ค่ะ
4 วิธีเอาเงินออกจากบริษัทอย่างถูกต้องตามกฎหมาย
วิธีนำเงินออกจากบริษัทที่ถูกต้องมี 4 ช่องทางหลัก ได้แก่ 1. การจ่ายเงินเดือน 2. การจ่ายค่าตอบแทนกรรมการ 3. การจ่ายเงินปันผลจากกำไรสะสม และ 4. การให้กรรมการกู้ยืมเงิน ซึ่งแต่ละวิธีมีภาระภาษีและเอกสารที่ต้องใช้แตกต่างกัน
ถ้าอยากใช้เงินบริษัทอย่างถูกต้องสบายใจ เราต้องเปลี่ยนบทบาทตัวเองจาก "เจ้าของ" มาเป็น "พนักงาน" หรือ "นักลงทุน" ของบริษัทก่อน
วิธีที่ถูกต้องตามกฎหมายและเป็นที่ยอมรับของกรมสรรพากร มีอยู่ 4 ช่องทางหลักๆ ตามนี้ค่ะ
- เงินเดือน (Salary): จ่ายให้ตัวเองในฐานะพนักงานบริษัท ต้องมีสัญญาจ้าง หักภาษี ณ ที่จ่าย (ภ.ง.ด.1) และนำส่งประกันสังคม
- ค่าตอบแทนกรรมการ (Director's Remuneration): จ่ายเป็นเบี้ยประชุมหรือโบนัสกรรมการประจำปี ต้องหักภาษี ณ ที่จ่ายตามเกณฑ์เหมือนกัน
- เงินปันผล (Dividend): จ่ายในฐานะผู้ถือหุ้น ทำได้เฉพาะเมื่อบริษัทมี "กำไรสะสม" เท่านั้นและต้องหักภาษี ณ ที่จ่าย 10%
- เงินกู้ยืมกรรมการ: ถ้าจำเป็นต้องใช้เงินก้อนใหญ่ สามารถกู้เงินบริษัทไปใช้ได้ แต่ต้องทำสัญญากู้ยืมและคิดดอกเบี้ยให้ถูกต้องตามราคาตลาด
จ่ายเงินเดือนหรือค่าตอบแทนกรรมการ ทำอย่างไรให้ถูกภาษี
การจ่ายเงินเดือนให้ตัวเอง บริษัทสามารถนำมาหักเป็นรายจ่ายได้ 100% แต่ต้องมีสัญญาจ้าง หักภาษี ณ ที่จ่ายตามอัตราก้าวหน้า (ภ.ง.ด.1) และนำส่งทุกวันที่ 7 ของเดือนถัดไป ควรตั้งเงินเดือนให้เหมาะสมกับรายได้บริษัท
วิธีที่ง่ายเป็นระบบและจัดการง่ายที่สุดสำหรับ SME คือการตั้งตัวเองเป็นพนักงานแล้วรับ เงินเดือน ประจำทุกเดือน
สมมติว่าเปิดบริษัทรับทำกราฟิก คุณสามารถตั้งเงินเดือนให้ตัวเองเดือนละ 30,000 บาท หรือ 50,000 บาทได้เลย ตามความเหมาะสมของกระแสเงินสด
ข้อดีคือบริษัทเอายอดเงินเดือนนี้ไปบันทึกเป็นค่าใช้จ่ายได้เต็มๆ ซึ่งจะช่วยลดกำไรสุทธิ และทำให้เสียภาษีนิติบุคคลตอนสิ้นปีน้อยลงด้วย
สิ่งที่ต้องเตรียมเพื่อจ่ายเงินเดือน
- สัญญาจ้างงาน ระบุตำแหน่งและเงินเดือนที่ชัดเจน
- สลิปเงินเดือน (Payslip) หรือเอกสารการจ่ายเงินสด/โอนเงิน
- การนำส่งภาษีหัก ณ ที่จ่าย (ภ.ง.ด.1) ภายในวันที่ 7 ของเดือนถัดไป (หรือวันที่ 15 ถ้ายื่นผ่านอินเทอร์เน็ต)
การจ่ายเงินปันผลให้ผู้ถือหุ้น ข้อควรรู้ก่อนรับเงิน
การจ่ายเงินปันผลทำได้เฉพาะเมื่อบริษัทมีกำไรสะสมและไม่มีขาดทุนสะสมยกมา ต้องจัดประชุมผู้ถือหุ้น อนุมัติการจ่ายเงินปันผล กันทุนสำรองตามกฎหมาย และบริษัทต้องหักภาษี ณ ที่จ่าย 10% นำส่งด้วยแบบ ภ.ง.ด.2
ถ้าบริษัทบริหารได้ดี มีกำไรเหลือตอนปลายปี การจ่าย เงินปันผล คือรางวัลตอบแทนความเสี่ยงของผู้ถือหุ้นค่ะ
แต่กฎเหล็กที่ห้ามละเมิดคือ "ต้องมีกำไรสะสมเท่านั้น" ถ้าปีนี้มีกำไร แต่ปีก่อนๆ ยังมีขาดทุนสะสมอยู่รวมแล้วยังติดลบ ก็ห้ามจ่ายปันผลเด็ดขาด
สมมติว่าบริษัทมีกำไรสะสม 500,000 บาท และผู้ถือหุ้นตกลงจะนำมาจ่ายปันผลทั้งหมด จะต้องทำตามขั้นตอนนี้ค่ะ
ขั้นตอนการจ่ายเงินปันผล
- จัดประชุมผู้ถือหุ้นเพื่อขอมติอนุมัติการจ่ายเงินปันผลอย่างเป็นทางการ
- กันเงินสำรองตามกฎหมายอย่างน้อย 5% ของกำไร จนกว่าทุนสำรองจะถึง 10% ของทุนจดทะเบียน
- จ่ายเงินปันผลตามสัดส่วนหุ้นที่ผู้ถือหุ้นแต่ละคนถืออยู่
- บริษัทหักภาษี ณ ที่จ่าย 10% จากยอดปันผล และนำส่งสรรพากรด้วยแบบ ภ.ง.ด.2
ทริค: เงินปันผลที่ถูกหักภาษี 10% ไปแล้ว ผู้รับสามารถเลือกนำไปรวมคำนวณภาษีบุคคลธรรมดาตอนปลายปี (เพื่อขอเครดิตภาษีเงินปันผลคืน) หรือจะใช้สิทธิ Final Tax ไม่นำไปรวมเลยก็ได้ค่ะ
เงินทดรองจ่าย vs การถอนเงินไปใช้ส่วนตัว
เงินทดรองจ่ายคือการที่เจ้าของสำรองเงินส่วนตัวจ่ายค่าใช้จ่ายบริษัทไปก่อน แล้วนำใบเสร็จมาเบิกเงินคืนทีหลัง ไม่ถือเป็นรายได้ส่วนตัว หากเบิกจ่ายตรงตามใบเสร็จจริงที่ออกในนามบริษัท จะไม่มีภาระภาษีใดๆ
หลายคนสับสนระหว่างการเอาเงินบริษัทไปใช้ส่วนตัว กับการเบิก เงินทดรองจ่าย ค่ะ สองอย่างนี้ไม่เหมือนกันเลย
สมมติว่าต้องซื้อหมึกพิมพ์ด่วนเข้าออฟฟิศ แต่ลืมเอาบัตรเครดิตบริษัทมา เลยรูดบัตรส่วนตัวจ่ายไป 2,000 บาท
พอกลับถึงออฟฟิศ คุณเอาใบกำกับภาษีเต็มรูป (ที่ระบุชื่อบริษัท) มาทำเรื่องเบิกเงิน 2,000 บาทนั้นคืนเข้าบัญชีส่วนตัว แบบนี้ทำได้ 100% และถูกต้องตามหลักการบัญชีค่ะ
กฎของการเบิกเงินทดรองจ่าย
- ต้องมีใบเสร็จรับเงินหรือใบกำกับภาษีที่ถูกต้องมาแนบเสมอ
- ชื่อผู้ซื้อในใบเสร็จต้องเป็นชื่อบริษัทและที่อยู่บริษัท ไม่ใช่ชื่อของคุณ
- จำนวนเงินที่โอนคืนจากบริษัท ต้องตรงกับยอดในใบเสร็จเป๊ะๆ ห้ามโอนเกินเด็ดขาด
โอนเงินบริษัทเข้าบัญชีส่วนตัวไปแล้ว แก้ไขอย่างไร?
หากเผลอโอนเงินบริษัทเข้าบัญชีส่วนตัวไปแล้ว ต้องบันทึกบัญชีเป็นลูกหนี้เงินกู้ยืมกรรมการ จัดทำสัญญากู้ยืมเงิน คิดดอกเบี้ยไม่ต่ำกว่าอัตราดอกเบี้ยเงินฝากประจำ และบริษัทต้องนำส่งภาษีธุรกิจเฉพาะ 3.3% ของรายได้ดอกเบี้ยนั้น
ถ้าพลาดกดโอนเงินบริษัท 50,000 บาทเข้าบัญชีตัวเองไปจ่ายค่าบัตรเครดิตส่วนตัวแล้ว ไม่ต้องตกใจค่ะ เรามีวิธีแก้ให้ถูกระเบียบ
ถ้ามันเกิดขึ้นแล้ว ไม่สามารถเสกเอกสารใบเสร็จปลอมมากลบเกลื่อนยอดเงิน 50,000 บาทได้ สิ่งที่ต้องทำคือยอมรับว่านี่คือ การกู้ยืมเงิน ค่ะ
วิธีแก้ไขที่ถูกต้อง
- จัดทำสัญญากู้ยืมเงินระหว่างบริษัท (ผู้ให้กู้) กับตัวคุณที่เป็นกรรมการ (ผู้กู้) ยอด 50,000 บาท
- บริษัทต้องคิดดอกเบี้ยจากคุณ โดยใช้อัตราไม่ต่ำกว่าอัตราดอกเบี้ยเงินฝากประจำของธนาคารพาณิชย์
- บริษัทจะเกิดรายได้ดอกเบี้ยรับ และต้องเสียภาษีธุรกิจเฉพาะ 3.3% ของรายได้ดอกเบี้ยนั้น (นำส่งด้วยแบบ ภ.ธ.40)
- รีบนำเงิน 50,000 บาท พร้อมดอกเบี้ยที่คำนวณได้ โอนคืนกลับเข้าบัญชีบริษัทให้เร็วที่สุด เพื่อล้างยอดหนี้
สรุปสิ่งที่ควรจำ
- การแยกกระเป๋าเงิน: เงินในบัญชีบริษัทไม่ใช่เงินส่วนตัว การถอนเงินต้องมีเหตุผลทางธุรกิจรองรับเสมอ
- ช่องทางรับเงิน: เจ้าของสามารถรับเงินได้อย่างถูกต้องผ่านเงินเดือน เงินปันผล หรือค่าตอบแทนกรรมการ
- การกู้ยืมกรรมการ: การนำเงินบริษัทไปใช้ส่วนตัวโดยไม่มีหลักฐาน จะสร้างภาระภาษีธุรกิจเฉพาะให้บริษัท
- การแก้ปัญหาโอนผิด: หากโอนเงินผิดไปแล้ว ต้องทำสัญญากู้ยืม คิดดอกเบี้ย และรีบโอนเงินต้นคืนบริษัท
คำถามที่พบบ่อย
ไม่ได้ค่ะ หากรถยนต์นั้นใช้งานส่วนตัวและจดทะเบียนเป็นชื่อบุคคล จะถือว่าเป็นการนำเงินบริษัทไปใช้ส่วนตัว ต้องบันทึกเป็นเงินกู้ยืมกรรมการ หากต้องการให้เป็นทรัพย์สินบริษัท ต้องซื้อในนามบริษัทและใช้งานเพื่อกิจการเท่านั้นค่ะ
ทำได้ค่ะ หากรายได้ของบริษัทมีกระแสเงินสดเพียงพอจ่าย และยอดเงินสมเหตุสมผลกับขอบเขตงานที่คุณทำจริง แต่ต้องไม่ลืมหักภาษี ณ ที่จ่ายตามอัตราก้าวหน้าและนำส่งกรมสรรพากรทุกเดือนให้ถูกต้องด้วยค่ะ
ยอดเงินที่ถอนไปจะค้างอยู่ในงบการเงินเป็นบัญชี "ลูกหนี้เงินกู้ยืมกรรมการ" พอกพูนขึ้นเรื่อยๆ พร้อมดอกเบี้ยที่บริษัทต้องเสียภาษีธุรกิจเฉพาะ 3.3% ทุกปี และมักเป็นจุดเสี่ยงแรกๆ ที่สรรพากรจะเข้ามาตรวจสอบตอนยื่นงบค่ะ
อ่านเพิ่มเติม
หากคุณกำลังปวดหัวกับการจัดการเงินในบริษัท หรือต้องการวางระบบบัญชีและภาษีให้เจ้าของธุรกิจอย่างรัดกุม ทักมาปรึกษาทีมผู้เชี่ยวชาญของเราได้เลยค่ะ เราพร้อมดูแลให้คุณโฟกัสกับการบริหารธุรกิจได้อย่างเต็มที่